Die meisten Immobilienteams haben sich mit dem physischen Risiko arrangiert. Hochwasserkarten sind vertraut. Hitzestress und Bodensenkungen stehen im Due-Diligence-Paket. Man kann auf einen Punkt auf der Karte zeigen und sagen: dieses Objekt.
Das Transitionsrisiko ist schwerer zu greifen. Es hat keine Küstenlinie und keinen Gefahrenlayer. Es kommt als Richtlinie, die in nationales Recht umgesetzt wird, als CO₂-Preis auf der Gasrechnung, als Mieter-Shortlist, auf der Sie nicht stehen, als geänderte Konditionen eines Kreditgebers. Es ist diffus, und weil es diffus ist, wird es in Investmentkomitee-Unterlagen oft als „regulatorischer Gegenwind“ zusammengefasst und übergangen.
Das ist eine teure Vereinfachung. Beim Transitionsrisiko liegen die kurzfristigen Euros. Physisches Risiko entfaltet sich meist über Jahrzehnte, Transitionsrisiko trifft innerhalb einer typischen Haltedauer ein.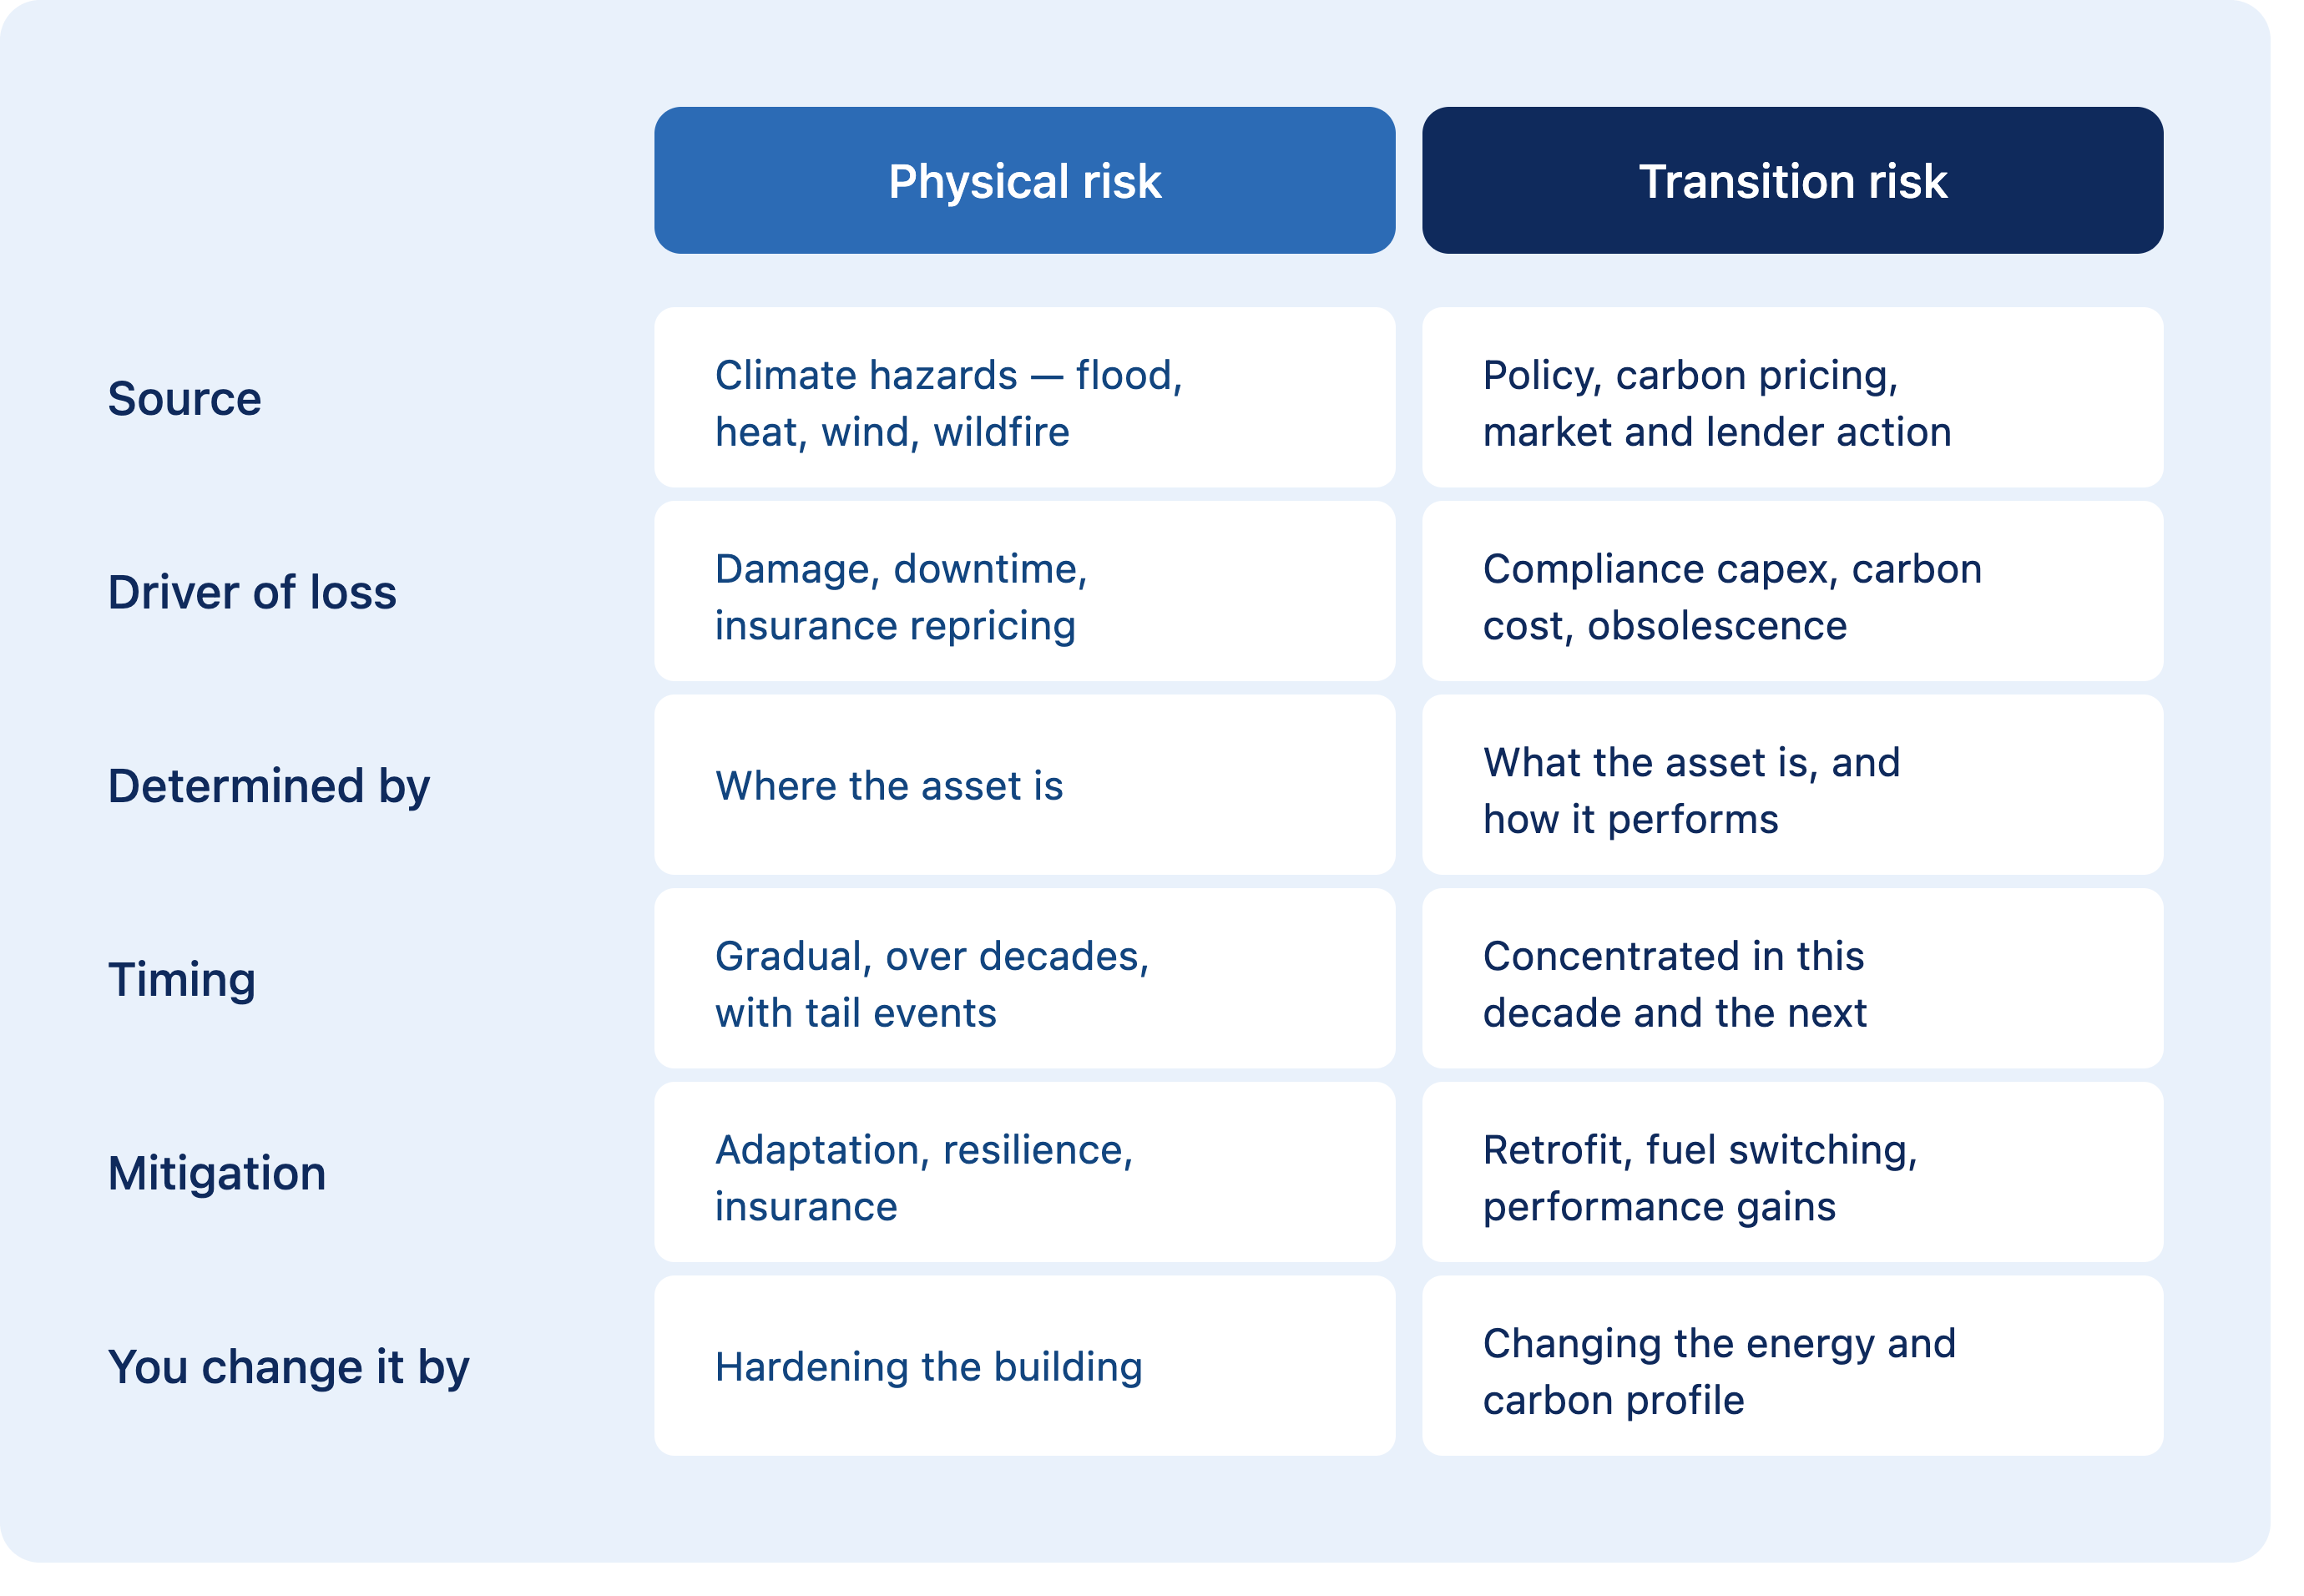
Der operativ entscheidende Unterschied: Ein Objekt lässt sich nicht aus einem Überschwemmungsgebiet verlegen, aber es lässt sich aus dem schlechtesten Quartil herausholen. Das Transitionsrisiko ist die Hälfte, die Sie tatsächlich reduzieren können, und genau deshalb gehört es in den Businessplan und nicht nur in einen Offenlegungsanhang.
Die vier Treiber, die in Europa zählen, und warum
1. Die CO₂-Bepreisung erreicht Gebäude. Die Compliance-Pflicht im ETS2 beginnt am 1. Januar 2028, ein Jahr später als ursprünglich für 2027 geplant, die Versteigerung der Zertifikate startet 2027. Die Pflicht liegt vorgelagert bei den Brennstofflieferanten, sie kommt also nicht als Rechnung an Sie. Sie steckt im Gaspreis. Für ein gasbeheiztes Objekt mit schwacher Gebäudehülle bedeutet das eine dauerhafte Erhöhung der Betriebskosten und ein Preissignal, das den Business Case einer Sanierung still zugunsten eines früheren Handelns neu bewertet.
2. Energieeffizienzregulierung mit Biss. Die Neufassung der EPBD (Richtlinie (EU) 2024/1275) war bis zum 29. Mai 2026 umzusetzen, die nationalen Regeln kommen also jetzt. Für Nichtwohngebäude müssen die Mitgliedstaaten Mindestanforderungen an die Gesamtenergieeffizienz festlegen, die die schlechtesten 16 % des Bestands bis 2030 und 26 % bis 2033 über den Schwellenwert bringen. Wohngebäude werden über einen Pfad auf Bestandsebene gesteuert: Der durchschnittliche Primärenergieverbrauch sinkt bis 2030 um mindestens 16 % und bis 2035 um 20 bis 22 %, wobei mindestens 55 % dieser Reduktion aus den schlechtesten 43 % der Wohngebäude kommen müssen. Ab 2028 müssen neue öffentliche Gebäude Nullemissionsgebäude sein, ab 2030 alle Neubauten. Fossile Heizkessel sollen bis 2040 auslaufen.
Lesen Sie das genau, und Sie erkennen den Mechanismus. MEPS sind relativ, nicht absolut. Ihr Objekt wird nicht an einer festen kWh/m²-Linie gemessen, sondern im Vergleich zum nationalen Bestand zum Stand 1. Januar 2020 eingeordnet. Sie können Ihre Performance halten und trotzdem in den Anwendungsbereich fallen, weil sich der Markt um Sie herum verbessert.
3. Nachfrage von Mietern und Investoren. Unternehmensmieter mit eigenen Klimazielen filtern Gebäude zunehmend, bevor sie sie überhaupt besichtigen. Das zeigt sich zuerst als längerer Leerstand, dann als Incentive-Paket und schließlich als Miete, die sich nie erholt.
4. Kreditvergabe und Refinanzierung. Banken bepreisen die Qualität der Sicherheiten. Ein Objekt mit glaubwürdigem Pfad und belastbaren Nachweisen ist ein anderes Kreditgespräch als eines mit einer Refinanzierung 2038 und einer unfinanzierten CapEx-Verbindlichkeit.
Eine Zahl daraus machen
Der Weg von „das fühlt sich riskant an“ zu „das ist 3,4 Mio. € wert“ führt über vier Schritte.
Die Baseline festlegen. Tatsächlich gemessener Verbrauch, Energieträgermix, Fläche, Energieausweisdaten und Objektmerkmale. Keine modellierten Standardwerte. Zahlen zum Transitionsrisiko sind nur so gut wie die Verbrauchsdaten darunter, deshalb ist die Messebene kein Nebenschauplatz.
Die Kosten des Nichtstuns projizieren. Modellieren Sie die künftigen CO₂-Kosten auf Basis des tatsächlichen Energieträgermixes des Objekts, dazu den CapEx, den die nationalen MEPS-Schwellen zu ihren Stichtagen erfordern, sowie den Werteffekt, wenn das Objekt aus dem marktfähigen Segment fällt.
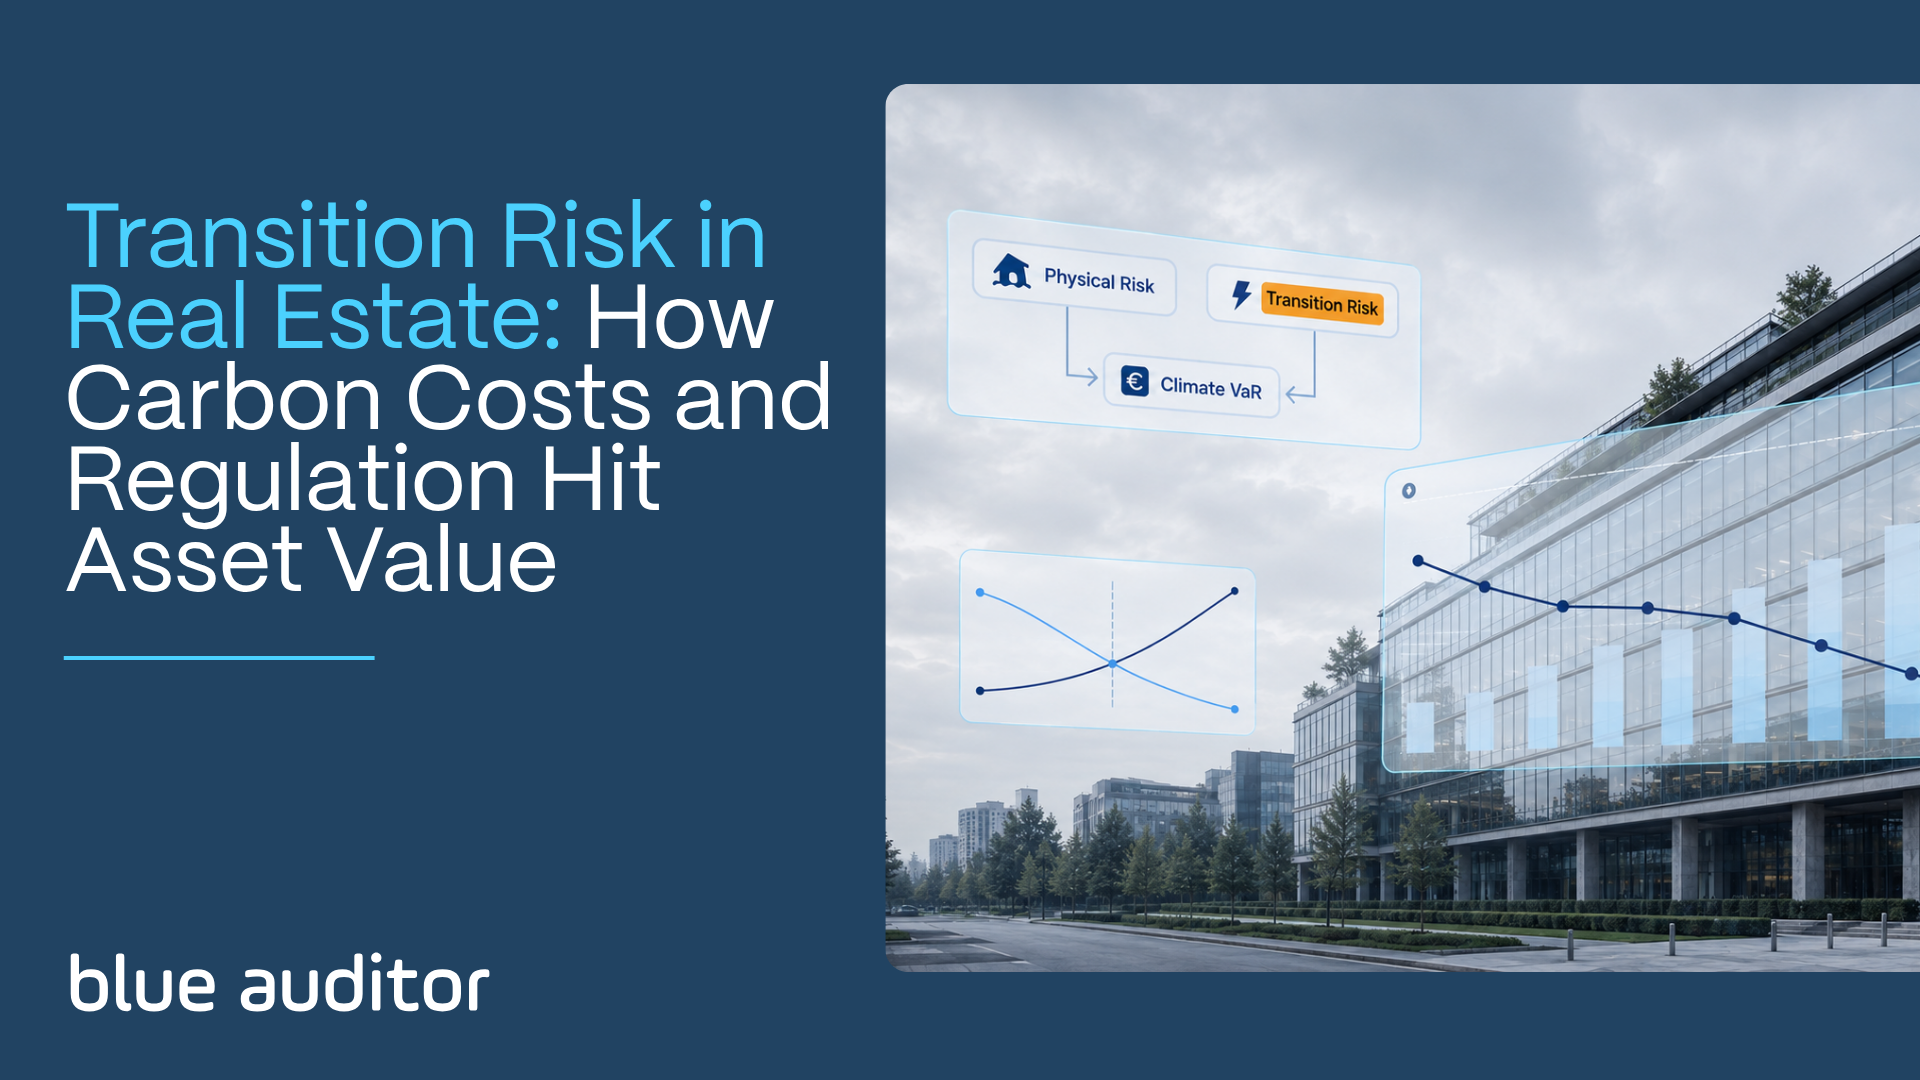
Mit dem Climate Value-at-Risk in Euro übersetzen. Der Climate VaR drückt die diskontierte finanzielle Auswirkung als Prozentsatz des Objektwerts aus, sodass Transitionsrisiko und physisches Risiko nebeneinanderstehen und sich über ein Portfolio aggregieren lassen. Die Methode haben wir ausführlich in unserem Beitrag zum Climate VaR beschrieben.
Gegen das Stranding-Datum testen. Dekarbonisierungspfade zeigen das Jahr, in dem die Intensität eines Objekts den Dekarbonisierungspfad für seinen Typ und sein Land überschreitet. Dieses Datum ist die Frist, die Ihr CapEx-Plan schlagen muss. Mehr dazu in unserem Beitrag zur Dekarbonisierung.
Wo es in der Bewertung tatsächlich ankommt
Vier Übertragungskanäle, und sie verstärken sich gegenseitig:
- Renditeverschiebung. Ein nicht konformes Objekt in einem Markt mit konformen Alternativen wird mit Abschlag gehandelt. Das ist der größte und am wenigsten sichtbare Effekt.
- Leerstands- und Vermietungsrisiko. Längere Vermarktungszeiten, höhere Incentives, schwächere Mieterbonität.
- CapEx-Verbindlichkeit. Compliance-Maßnahmen sind weder freiwillig noch über den Stichtag hinaus aufschiebbar. Sie werden in das Angebot eingepreist.
- Refinanzierungskonditionen. Marge, LTV oder im Extremfall die Bereitschaft, überhaupt zu finanzieren.
Wie Sie ein Portfolio priorisieren
Prüfen Sie vier Variablen, und das Bild wird schnell klar: Energieträgermix (direktes Gas oder Öl ist das deutlichste Signal), Energieintensität im Vergleich zum nationalen Bestand, Jahre bis zum Stranding und Haltedauer im Vergleich zum Stichtag.
Die Objekte, die am meisten schmerzen, sind selten die offensichtlich schlechtesten. Es sind die im Mittelfeld: ein Objekt, das heute akzeptabel aussieht, knapp über der Schwelle 2030 liegt, unter die Schwelle 2033 fallen wird und dazwischen eine Refinanzierung hat.
Ein Plan statt drei Workstreams
Transitionsrisiko, Dekarbonisierungspfade und EU-Taxonomie-Konformität werden meist von verschiedenen Personen mit unterschiedlichen Zeitplänen bearbeitet. Dabei ist es derselbe Datensatz.
Die Bewertung des Transitionsrisikos zeigt Ihnen, wie viel auf dem Spiel steht und wann. Der Sanierungspfad zeigt, was zu tun ist und was es kostet. Die Taxonomie-Konformität macht aus den abgeschlossenen Maßnahmen Nachweise, die ein Kreditgeber oder Investor prüfen kann. Dieselben Verbrauchsdaten, dasselbe Objektregister, derselbe Audit Trail. Drei Ergebnisse.
Wer sie getrennt bearbeitet, bezahlt dreimal für dieselben Daten und stellt im Komitee trotzdem fest, dass die Zahlen nicht zusammenpassen.
Was Sie ins Investmentkomitee mitbringen sollten
Keinen Risikoscore. Eine priorisierte Liste von Objekten, für jedes einen Eurobetrag, das Jahr, in dem die Frist greift, und den CapEx, der nötig ist, um es zu verbessern, wobei jede Zahl auf einen Zählerstand oder ein Zertifikat zurückführbar ist.
Das ist ein Gespräch über Kapitalallokation. Und genau das war das Transitionsrisiko schon immer.
Blue Auditor modelliert Transitionsrisiko und physisches Risiko auf demselben Objektregister, beziffert das Exposure als Climate Value-at-Risk in Euro und macht daraus kalkulierte Sanierungspfade mit vollständigem Audit Trail.