
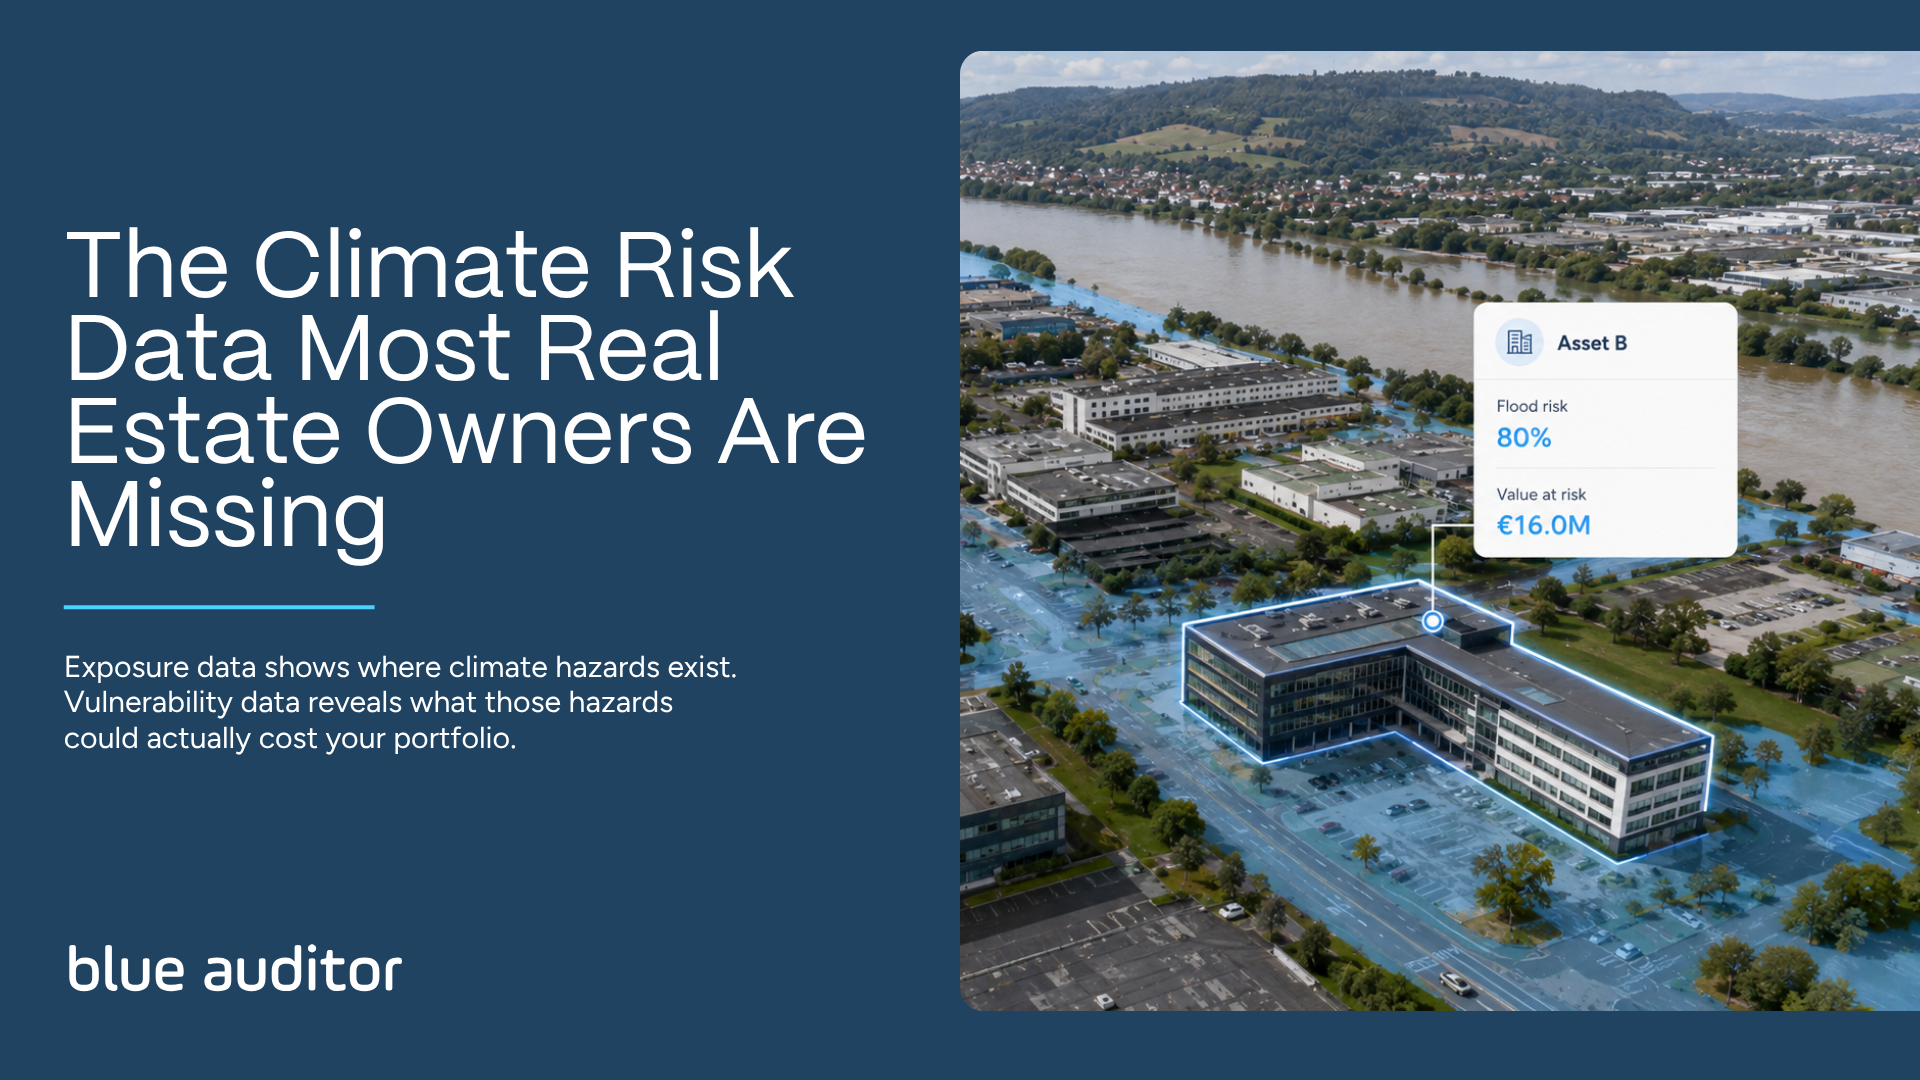
Klimarisiken ohne Daten zur Anfälligkeit zeigen nur die halbe Wahrheit. Hier erfahren Sie, warum gerade die Lücke zwischen Risikoexposition und finanziellem Verlust der entscheidende Faktor für die tatsächlichen Entscheidungen ist.
Die Zahlen sind nicht mehr abstrakt. Laut derEuropäischen Umweltagentur beliefen sich die wirtschaftlichen Verluste durch wetter- und klimabedingte Extremereignisse in ganz Europa allein im Jahr 2021 auf 59,4 Milliarden Euro – etwa das Vierfache der durchschnittlichen jährlichen Verluste, die im vergangenen Jahrzehnt verzeichnet wurden. Der Trend kehrt sich nicht um. Selbst bei einem vollständigen Netto-Null-Szenario geht der wissenschaftliche Konsens davon aus, dass die globale Erwärmung bis 2050 mindestens 1,6 °C über den vorindustriellen Durchschnittswerten liegen wird. Das physische Risiko ist unvermeidbar.
Die Frage ist nicht mehr, ob Ihr Portfolio einem Risiko ausgesetzt ist. Es geht darum , wie groß dieser Anfälligkeitsgrad tatsächlich ist und was das in Euro bedeutet.
Dieser Artikel basiert auf einer gemeinsamen Veranstaltung, die wir zusammen mit Moody’s RMS veranstaltet haben und an der Robert Muir-Wood, ehemaliger Chief Research Officer bei Risk Management Solutions, sowie das Team der Blue Auditor-Plattform teilnahmen. Das Ergebnis war ein präziser, praxisorientierter Rahmen dafür, wie Immobilienfachleute heute über Klimarisiken nachdenken sollten.
Das Problem mit „Klimarisiko“ als Einzelwert
Wenn die meisten Plattformen Klimarisiken bewerten, beschränken sie sich auf Gefahren und Exposition. Sie geben an, ob das Hochwasserrisiko hoch ist, ob die Hitzebelastung erhöht ist oder ob die Wahrscheinlichkeit von Waldbränden gestiegen ist. Das sind nützliche Informationen, aber keine vollständigen Erkenntnisse.
DasRahmenwerk „ “und das EU-Taxonomie-Rahmenwerk sind eindeutig: Die Klimarisikobewertung erfordert zwei unterschiedliche Ebenen:
- Gefahr × Exposition: Welche Risiken bestehen an einem Standort, und welche Vermögenswerte befinden sich in deren Einwirkungsbereich?
- Anfälligkeit: Wie empfindlich ist ein bestimmtes Gut gegenüber diesen Gefahren, unter Berücksichtigung seiner Klasse, seiner Bauweise und etwaiger bestehender Anpassungsmaßnahmen?
Diese sind nicht austauschbar. Und sie zu verwechseln führt zu falschen Entscheidungen bei der Kapitalallokation.
Was die Daten tatsächlich zeigen
Bei umfangreichen Portfoliobewertungen, die in Blue Auditor unter Verwendung der RMS-Klimadaten von Moody’s durchgeführt wurden, zeigt sich ein einheitliches Muster:
In einem RCP-8,5-Szenario für das Jahr 2050 weisen mehr als 80 % der Immobilienobjekte mindestens ein hohes oder besonders kritisches Klimarisiko auf.
Das klingt alarmierend. Doch hier wird es aus operativer Sicht interessant.
Bezieht man die Anfälligkeit mit ein – also den tatsächlich gefährdeten finanziellen Wert, bereinigt um die Art der Immobilie, standortspezifische Anpassungsmaßnahmen und bestehende Hochwasserschutzanlagen –, kehrt sich das Bild um. Die meisten Immobilien, insbesondere in Nordeuropa, weisen trotz hoher Gefährdung eine geringe Anfälligkeit auf. Nicht, weil das Risiko nicht real wäre, sondern weil Maßnahmen auf Stadt- oder Gemeindeebene die erwarteten Verluste bereits reduzieren.
Betrachten wir zwei Vermögenswerte in den Niederlanden, für die beide ein Hochwasserrisiko von etwa 80 % im Jahr 2050 prognostiziert wird. Auf den ersten Blick scheinen sie gleichwertig zu sein. Berechnet man jedoch die Anfälligkeit:
- Vermögenswert A: Risikowert 74.000 €
- Vermögenswert B: 16.000.000 € Risikowert
Das ist ein 200-facher Unterschied. Gleiche Gefahr. Völlig unterschiedliches finanzielles Risiko. Der Unterschied ist auf die ortsspezifische Hochwasserinfrastruktur, die Anfälligkeit der Anlageklasse und die Anpassungsfähigkeit auf Gebäudeebene zurückzuführen. Ohne Vulnerabilitätsmodellierung treffen Sie Entscheidungen über 16 Millionen Euro auf der Grundlage von Daten über 74.000 Euro.
So funktioniert die Risikomodellierung
Die Grundlage einer guten Klimarisikoanalyse ist nicht eine einzige Datenquelle. Es ist ein synthetisches Modell, das auf Hunderttausenden simulierter Ereignisjahre basiert. Moody’s RMS, das die in Blue Auditor integrierten physikalischen Risikoinformationen bereitstellt, betreibt Modelle, die folgende Bereiche abdecken:
Akute Gefahren (plötzliches Auftreten)
- Hurrikane und tropische Wirbelstürme (Wind, Sturmflut, Überschwemmungen im Binnenland)
- Hochwasser durch Fluss- und Regenwasser
- Waldbrände (Ausbreitung in Waldgebieten und städtischen Gebieten)
- Seismische Ereignisse
Chronische Gefahren (langsam einsetzend)
- Hitzestress und städtische Wärmeinseleffekte
- Wasserknappheit und Dürre
- Anstieg des Meeresspiegels und Gefährdung der Küstengebiete
Für jede Gefahr erstellt das Modell eine Anfälligkeitsfunktion: eine präzise Beziehung zwischen der Intensität der Gefahr und dem erwarteten Schaden, kalibriert anhand realer Versicherungsschadendaten für Wohngebäude, Mehrfamilienhäuser sowie Gewerbe- und Industriegebäude. Diese Funktionen werden dann unter verschiedenen RCP-Szenarien bis zum Jahr 2100 hochgerechnet, wodurch Vermögensverwalter einen zeitlichen Überblick über die Entwicklung des Risikos erhalten.
Das Ergebnis ist kein allgemeiner Risikowert. Es handelt sich um eine Schätzung des finanziellen Schadens an einem bestimmten Standort, unter einem bestimmten Szenario und für eine bestimmte Anlageklasse.
Anpassung hat ihren Preis und bringt Ertrag
Das Verständnis von Gefährdung und Anfälligkeit ist nur der erste Schritt. Der nächste besteht darin, zu ermitteln, welche Anpassungsmaßnahmen das Risiko sinnvoll reduzieren können und ob der erwartete Nutzen die Investition rechtfertigt.
Beim Hochwasserrisiko reichen mögliche Maßnahmen von kommunalen Hochwasserschutzanlagen bis hin zu Maßnahmen auf der Ebene einzelner Vermögenswerte, wie zum Beispiel die Hochwassersicherung von Kellern, die Modernisierung von Entwässerungssystemen oder der Schutz kritischer Gebäudeausrüstung. Die Wirksamkeit und die Kosten jeder Maßnahme variieren je nach Vermögenswert, Standort, Intensität der Gefahr und bereits vorhandenem Schutz.
Höhere Investitionen führen nicht automatisch zu einer proportional größeren Risikominderung. Die Anpassungsplanung erfordert daher einen klaren Vergleich zwischen den Kosten einer Maßnahme und ihren potenziellen Auswirkungen auf die Anfälligkeit sowie den erwarteten finanziellen Verlust.
Dies ermöglicht es Anlagenverwaltern, den Maßnahmen Vorrang einzuräumen, die im Verhältnis zum investierten Kapital die stärkste Risikominderung bieten. Entscheidungen über Nachrüstungen können dann auf der Grundlage von anlagenspezifischen Klimadaten getroffen werden und müssen sich nicht allein nach Compliance-Anforderungen richten.
Die EPBD-Dimension: Die Einhaltung der Vorschriften ist nicht optional
Dievon der „ “ überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden (EU) 2024/1275, die im Mai 2024 in Kraft trat, stärkt den Zusammenhang zwischen Energiedaten auf Gebäudeebene und der Offenlegung von Klimarisiken. Für in der EU tätige Immobilienfachleute bedeutet dies:
- EPC-Daten sind nicht mehr nur ein Energieausweis. Sie bilden die Grundlage für technische Bewertungen im Rahmen der EU-Taxonomie, Offenlegungen gemäß der CSRD und die Angleichung an die SFDR
- Die Klimarisikobewertung ist ein obligatorischer Bestandteil der Taxonomie-Konformität gemäß dem „Do No Significant Harm“-Kriterium (DNSH) für physische Klimarisiken
- In auditierbaren Berichten mussnicht nur die Gefährdung,sondern auch die Anfälligkeit nachgewiesen werden
Die operative Lücke ist hier erheblich. Viele Vermögensverwalter verfügen zwar über EPCs, aber es fehlt ihnen an der Infrastruktur, um diese auf Portfolioebene in ESG-konforme Ergebnisse umzuwandeln. Die EPC-to-ESG-Funktion von Blue Auditor löst dieses Problem direkt: Einlesen von EPCs per Drag-and-Drop, maschinell lernunterstützte Extraktion sowie automatisierte Bewertung von Klimarisiken und Anfälligkeit in einem einzigen Workflow.
So sieht klimabezogene Informationsqualität auf Finanzniveau aus
Damit Klimarisikodaten versicherbar und für Kreditgeber, Versicherer, Investoren und Prüfungsteams nutzbar sind, müssen sie einen bestimmten Standard erfüllen:
✓ Granularität auf Asset-Ebene, keine regionalen Durchschnittswerte
✓ Szenariospezifische Ergebnisse (RCP 4.5, RCP 8.5) über verschiedene Zeithorizonte (2030, 2050, 2100)
✓ Von der Gefährdung getrennte Anfälligkeit: finanzielle Verluste, keine Risikobewertungen
✓ Modellierung von Anpassungspfaden: Welche Maßnahmen verändern die Zahlen und um wie viel?
✓ Nachvollziehbarkeit: Belege, die den Anforderungen entsprechen EU-Taxonomie, der CSRD sowie der GRESB -Prüfer
✓ Aggregation auf Portfolioebene: einheitliche Methodik über Vermögenswerte, Regionen und Gebäudetypen hinweg
Dies ist der Standard, auf den sich institutionelles Kapital zubewegt. Die Lücke zwischen „Wir haben eine Klimarisikobewertung“ und „Wir haben einen überprüfbaren VaR auf Asset-Ebene mit Anpassungspfaden“ ist der Bereich, in dem das Transaktionsrisiko zunehmend liegt.
Das Zeitfenster wird immer enger
Die wissenschaftlichen Prognosen sind eindeutig, die regulatorischen Fristen stehen fest, und die Kapitalmärkte preisen das Klimarisiko bereits ein – selbst dort, wo Vermögensverwalter dies noch nicht tun. Die Unternehmen, die Klimainformationen bereits jetzt in ihre Underwriting-, Akquisitions- und Vermögensverwaltungsprozesse integrieren, werden in der Lage sein, auf der Grundlage der Daten zu handeln. Diejenigen, die dies nicht tun, werden mit Neubewertungen, gestrandeten Vermögenswerten und Lücken in der Offenlegung konfrontiert sein, die sie nicht schnell schließen können.
Klimaresilienz ist keine reine Berichterstattung. Es ist eine Portfoliostrategie.
Erkennen Sie die tatsächliche Anfälligkeit Ihres Portfolios innerhalb von Minuten statt Monaten.
Laden Sie Ihre Vermögenswerte hoch, führen Sie Klimarisiko- und Anfälligkeitsbewertungen durch und erhalten Sie auditfähige Ergebnisse für die EU-Taxonomie, die CSRD und den GRESB – unterstützt durch die physischen Risikoinformationen von Moody’s RMS.